

Plastmasas ekstrūzijas ražotāji: Visaptveroša tirdzniecības analīze
Pasaules plastmasas ekstrūzijas nozare atrodas galvenā krustcelēs. Mainoties transatlantiskajai tirdzniecības politikai, ilgtspējības mandātu pastiprināšana, un rūpniecības pieprasījums strauji attīstās, Plastmasas ekstrūzijas ražotāji visā ASV un Eiropas Savienībā orientējas arvien sarežģītākā B2B ainavā. Šajā padziļinātajā analīzē tiek pētīts plastmasas ekstrūzijas ražošanas nozares pašreizējais stāvoklis, pēta pārrobežu tirdzniecības dinamiku starp ASV un ES, un nodrošina praktiski izmantojamu informāciju ražotājiem, piegādātājiem, rūpnīcas, un vairumtirdzniecības izplatītāji, kas darbojas šajā svarīgajā rūpniecības segmentā.
Neatkarīgi no tā, vai esat a Plastmasas ekstrūzijas ražotāju piegādātājs meklējot jaunus ES tirgus ienākšanas punktus, a Plastmasas ekstrūzijas ražotāju rūpnīca ražošanas optimizēšana, lai nodrošinātu atbilstību eksportam, vai a Plastmasas ekstrūzijas ražotāju vairumtirdzniecība izplatītājs, kas novērtē transatlantiskās piegādes stratēģijas, šis pārskats sniedz uz datiem balstītu ieskatu, kas jums nepieciešams, lai nākamajos mēnešos pieņemtu pārdomātus lēmumus.
Rūpnieciskā ražotne ar plastmasas ekstrūzijas ražošanas līnijām, kas pārstāv mūsdienu plastmasas ekstrūzijas ražotājus
1. Pašreizējais globālās plastmasas ekstrūzijas nozares stāvoklis
Pasaules plastmasas ekstrūzijas tirgus vērtība bija aptuveni USD 230 miljardu iekšā 2024 un tiek prognozēts, ka tas sasniegs USD 300 miljardu ar 2030, aug ar saliktu gada pieauguma ātrumu (CAGR) no apkārtnes 4.5%, saskaņā ar datiem no Grand View pētījums. Šo pieaugumu veicina ilgstošais būvniecības pieprasījums, automobiļu rūpniecība, iepakojums, un elektriskās nozares — tie visi lielā mērā ir atkarīgi no presētiem plastmasas profiliem, caurules, loksnes, un filmas.
ASV tirgū, Plastmasas ekstrūzijas ražotāji radīts virs USD 45 miljardu ieņēmumu 2024, ar būvniecības un iepakojuma nozarēm vairāk nekā 60% no kopējā pieprasījuma. Eiropas tirgus, Vācijas vadībā, Itālija, Francija, un Polija, ieguldīja aptuveni EUR 38 miljardu, with a strong emphasis on sustainable and recycled-content extrusions driven by the EU's Circular Economy Action Plan (avots: Eiropas Komisija – Aprites ekonomika).
Galvenie nozares dalībnieki ir lielākie plastmasas ekstrūzijas ražotāji, ražotāji, piemēram, Berry Global, Aizzīmogots gaiss, un Pexco Amerikas Savienotajās Valstīs, līdzās tādiem Eiropas līderiem kā Rehau, Profine grupa, un Deceuninck. Vidēja tirgus segments — kas ietver simtiem specializētu plastmasas ekstrūzijas ražotāju rūpnīcu darbību — joprojām ir B2B piegādes ķēžu mugurkauls abās Atlantijas okeāna pusēs.
The industry's structure is notably fragmented: augšpusē 20 ražotāji kontrolē mazāk nekā 25% pasaules tirgus daļu, radot ievērojamas iespējas plastmasas ekstrūzijas ražotājiem, vairumtirdzniecības starpniekiem un specializētajiem piegādātājiem, lai aptvertu nišas segmentus pārrobežu tirdzniecībā.
2. Tirdzniecības politikas ietvars, kas ietekmē plastmasas ekstrūzijas ražotājus
The transatlantic trade relationship between the United States and the European Union remains the world's largest bilateral commercial partnership, ar kopējo preču un pakalpojumu tirdzniecību, kas pārsniedz USD 1.3 triljoni gadā (avots: Starptautiskās tirdzniecības administrācija – ES tirdzniecība). Plastmasas ekstrūzijas ražotājiem, politikas vide sniedz gan iespējas, gan regulējuma sarežģītību.
Uzņēmējdarbības profesionāļi izskata tirdzniecības politikas dokumentus modernā biroja vidē, pārstāvot ASV un ES tirdzniecības sarunas par
Tarifu ainava
Divskrūvju ekstrūdera mašīnu ražotājs No vidus, plastmasas izstrādājumiem, ko tirgo starp ASV un ES, piemēro jauktu tarifu režīmu. Saskaņā ar saskaņoto tarifu grafiku, lielākā daļa ekstrudēto plastmasas izstrādājumu (HS kodi 3916-3926) pārvadāt Vislielākās labvēlības valsti (MFN) tarifu likmes, sākot no 3.1% uz 6.5% ienākot ASV tirgū. ES ievedmuitas nodokļi līdzīgiem produktiem no ASV svārstās no 3.0% uz 6.5% under the EU's Common External Tariff (avots: ES muitas tarifu datubāze).
Notiekošās diskusijas ap Tirdzniecības un tehnoloģiju padomi (TTC) vēl nav izstrādājušas visaptverošu vienošanos par tarifu samazināšanu rūpnieciskajai plastmasai, lai gan darba grupas turpina pētīt standartu un atbilstības novērtēšanas procedūru savstarpēju atzīšanu. Iespējamā sadaļas atkārtota ieviešana vai eskalācija 232 vai sadaļa 301 tarifi joprojām ir riska faktors, kas katram plastmasas ekstrūzijas ražotāju piegādātājam ir rūpīgi jāuzrauga.
Normatīvās atšķirības: REACH vs. TSCA
One of the most significant non-tariff barriers for Plastic Extrusion Manufacturers operating in transatlantic trade is the divergence between the EU's REACH regulation (Reģistrācija, Novērtēšana, Ķīmisko vielu licencēšana un ierobežošana) un ASV Toksisko vielu kontroles likumu (TSCA). ES piesaistītajām ekstrūzijai ir jāatbilst stingriem vielu ierobežojumiem — īpaši attiecībā uz ftalātiem, svina stabilizatori, un noteikti liesmas slāpētāji — kas var nebūt spēkā saskaņā ar ASV iekšzemes noteikumiem (avots: Eiropas Ķīmisko vielu aģentūra – REACH).
Plastmasas ekstrūzijas ražotāju rūpnīcai, kas eksportē uz Eiropu, Atbilstībai REACH ir nepieciešama visu ražošanā izmantoto ķīmisko vielu detalizēta dokumentācija, ieskaitot piedevas, krāsvielas, un stabilizatori. Neatbilstība var izraisīt produktu konfiskāciju uz ES robežām un ievērojamas finansiālas sankcijas. Un otrādi, ES ražotājiem, kas eksportē uz ASV, ir jāievēro EPN noteikumi un valsts līmeņa prasības, particularly California's Proposition 65.
Ilgtspējības pilnvaras
Ekstrudētu batoniņu šokolādes ražotāji The EU's Corporate Sustainability Reporting Directive (CSRD) un ierosinātā ilgtspējīgu produktu ekodizaina regula (ESPR) pārveido iepirkuma kritērijus B2B pircējiem visā Eiropā. Autors 2026, lielajiem ES importētājiem būs jāziņo par savu piegādes ķēžu ietekmi uz vidi, ieskaitot plastmasas ekstrūzijas ievades. Tas rada gan atbilstības slogu, gan konkurenci Kopētāja I3 ekstrūdera motors priekšrocības plastmasas ekstrūzijas ražotājiem, ražotāju darbībām, kas var demonstrēt pārbaudītu pārstrādātu saturu, zemas oglekļa pēdas, un apļveida dizaina principi (avots: Eiropas Komisija – CSRD).
3. B2B tirdzniecības iespējas plastmasas ekstrūzijas ražotājiem koridorā
Neskatoties uz regulējuma sarežģītību, tirdzniecības koridors sniedz ievērojamas izaugsmes iespējas plastmasas ekstrūzijas ražotājiem vairākos lietojumu segmentos.
Celtniecības un būvizstrādājumi
Vieglākais ekstrūderis Būvniecības nozare joprojām ir lielākais plastmasas ekstrūzijas galapatēriņa tirgus, veido aptuveni 35% no kopējā pieprasījuma gan ASV, gan ES. Ekstrudēti PVC logu profili, apšuvums, ieklāšana, cauruļvadi, un kabeļu pārvaldības sistēmām ir ilgstošs pieprasījums, ko veicina dzīvojamo māju būvniecības atveseļošanās ASV un energoefektīvas ēku renovācijas programmas Eiropā (particularly the EU's Renovation Wave initiative targeting 35 miljonu ēkas vienību 2030).
Plastmasas ekstrūzijas ražotājiem Vairumtirgotājiem, the EU's renovation mandate creates a multi-billion-euro addressable market for high-performance window profiles, izolācijas sastāvdaļas, un laika apstākļu izturīgas ekstrūzijas. ASV ražotāji ar progresīvām daudzslāņu koekstrūzijas iespējām ir labi pozicionēti, lai apmierinātu šo pieprasījumu, ar nosacījumu, ka tie atbilst CE marķējumam un EN standarta prasībām.
Automobiļi un transports
The automotive sector's transition to electric vehicles (EV) rada jaunu pieprasījumu pēc specializētas plastmasas ekstrūzijas — ieskaitot akumulatora korpusa blīves, vieglie strukturālie profili, kabeļu caurules, un siltuma vadība Paralēlo divu skrūvju vairumtirdzniecība sastāvdaļas. Gan ASV, gan ES autoražotāji aktīvi meklē plastmasas ekstrūzijas ražotāju piegādātājus, kas spēj ražot augstas precizitātes inženierijas plastmasas ekstrūzijas no tādiem materiāliem kā PA6, PA66, PBT, un PEEK.
The EU's Euro 7 emission standards and the US EPA's updated vehicle emission rules are accelerating lightweighting initiatives, kur ekstrudētas plastmasas detaļas aizstāj metāla daļas, lai samazinātu transportlīdzekļa svaru un uzlabotu energoefektivitāti. Paredzams, ka šī tendence palielinās pieprasījumu pēc automobiļu plastmasas ekstrūzijas 6-8% ik gadu cauri 2028 (avots: Plastmasas Eiropa – Tirgus dati).
Automobiļu ražošanas montāžas līnija ar plastmasas komponentiem, kas atbilst Plastic Extrusion Manufacturers Facto pieprasījumam
Iepakojums un plaša patēriņa preces
Ekstrudētas plastmasas plēves, loksnes, un profili iepakošanas lietojumiem ir USD 65 miljardu pasaules tirgū. Iepakojuma ekstrūzijas tirdzniecību veido atšķirīgas regulējošās pieejas: the EU's Single-Use Plastics Directive restricts certain extruded packaging formats, vienlaikus radot pieprasījumu pēc pārstrādājamām un kompostējamām alternatīvām. US-based Plastic Extrusion Manufacturers with capabilities in bio-based and recycled-content extrusions can leverage this regulatory shift as a market entry strategy.
Medical and Healthcare
Medical-grade plastic extrusions — ieskaitot caurules, katetra sastāvdaļas, and device housings — represent a high-value niche where US manufacturers hold significant technological advantages. The US medical plastic extrusion market alone exceeds USD 4 miljardu, with strong export potential to EU markets where demand for single-use medical devices continues to grow post-pandemic. Compliance with both FDA 21 CFR and EU MDR (Medicīnisko ierīču regulējums) is essential for Plastic Extrusion Manufacturers Manufacturer operations targeting this segment.
4. Geographic and Policy Advantages Enabling Trade
Ģeogrāfiskā un institucionālā infrastruktūra, kas atbalsta tirdzniecību, sniedz nozīmīgus līdzekļus plastmasas ekstrūzijas ražotājiem, kas nodarbojas ar pārrobežu B2B tirdzniecību.
Ostas infrastruktūra un loģistika
Transatlantiskais kuģniecības koridors gūst labumu no brieduma, lieljaudas ostu infrastruktūra abās pusēs. ASV, Ņujorkas/Ņūdžersijas ostas, Savanna, Čārlstona, un Hjūstona kalpo kā galvenie vārti plastmasas ekstrūzijas eksportam uz Eiropu. ES pusē, Roterdama (Nīderlande), Antverpene-Brige (Beļģija), Hamburga (Vācija), un Havra (Francija) apstrādā lielāko daļu ienākošo rūpniecības preču no ASV (avots: Roterdamas osta – Kravu statistika).
Vidējais tranzīta laiks konteineru plastmasas ekstrūzijas sūtījumiem 10-14 dienas galvenajos transatlantiskajos maršrutos, ar konkurētspējīgām jūras kravu pārvadājumu likmēm, kas ir stabilizējušās sākumā pēc pārtraukumiem 2021-2023. Plastmasas ekstrūzijas ražotājiem Vairumtirdzniecības operācijas, kas pārvalda liela apjoma sūtījumus, pilna konteinera krava (FCL) tarifi maršrutā no ASV austrumu krasta uz Ziemeļeiropu pašlaik svārstās no USD 1,800 uz USD 2,500 uz 40 pēdu konteineru.
Liela konteineru osta ar kravas kuģiem un celtņiem, kas pārstāv loģistikas infrastruktūru Plastic Extrusion Manufacturers tr
Tirdzniecības veicināšanas līgumi
Lai gan visaptverošs brīvās tirdzniecības nolīgums joprojām ir nenotverams, vairāki divpusēji mehānismi atvieglo B2B tirdzniecību plastmasas ekstrūzijas ražotājiem:
- Savstarpējās atzīšanas līgumi (MRA): Esošie MRA attiecas uz atbilstības novērtēšanu noteiktām produktu kategorijām, samazinot dublētās pārbaudes prasības.
- Pilnvarotais komersants (AEO) / Muitas un tirdzniecības partnerība pret terorismu (C-TPAT): Uzticamo tirgotāju programmu savstarpēja atzīšana paātrina muitošanu sertificētiem plastmasas ekstrūzijas ražotājiem rūpnīcu eksportētājiem.
- Tirdzniecības un tehnoloģiju padome (TTC): Darba grupas par standartu saskaņošanu un piegādes ķēdes noturību turpina risināt ar rūpnieciskās plastmasas tirdzniecību saistītos šķēršļus.
Valūta un finanšu infrastruktūra
The USD/EUR currency pair is the world's most liquid, providing Plastic Extrusion Manufacturers Supplier operations with robust hedging options and competitive foreign exchange transaction costs. Major trade finance banks on both sides of the Atlantic offer specialized supply chain financing products tailored to B2B industrial trade, ieskaitot akreditīvus, factoring, and export credit insurance through agencies such as the US Export-Import Bank (EXIM) un Euler Hermes Eiropā.
5. Challenges Facing Plastic Extrusion Manufacturers in Transatlantic Trade
Despite favorable fundamentals, Plastic Extrusion Manufacturers face several significant challenges in the trade environment.
Izejvielu cenu nepastāvība
Plastic extrusion is fundamentally a resin conversion business, and raw material costs typically represent 50-70% no kopējām ražošanas izmaksām. In, polietilēns (PE), polipropilēns (PP), and PVC resin prices remain subject to significant volatility driven by crude oil price fluctuations, naftas ķīmijas jaudas palielināšana Tuvajos Austrumos un Āzijā, piegādes ķēdes traucējumi. Eiropas tirgus saskaras ar papildu spiedienu no ES emisijas kvotu tirdzniecības sistēmas (ETS), kas palielina neapstrādātu sveķu ražošanas izmaksas Eiropā (avots: ICIS – Plastmasas cenas).
Normatīvās atbilstības izmaksas
Vidēja izmēra plastmasas ekstrūzijas ražotāju rūpnīcai, kas vēlas eksportēt uz ES, REACH reģistrācijas kumulatīvās izmaksas, CE marķējums, produktu testēšana, un ilgtspējības dokumentācija var būt no EUR 50,000 tas ir EUR 200,000 katrai produktu līnijai. Šīs izmaksas nesamērīgi ietekmē mazākos ražotājus un var kalpot par efektīviem šķēršļiem plastmasas ekstrūzijas ražotāju ienākšanai tirgū, vairumtirdzniecības operācijām ar zemām peļņas normām..
Āzijas un Klusā okeāna valstu ražotāju konkurence
ķīniešu, Indijas, un Dienvidaustrumāzijas plastmasas ekstrūzijas ražotāji turpina paplašināt savu klātbūtni gan ASV, gan ES tirgos, bieži konkurē par cenām ar starpībām, kurām ASV un ES vietējie ražotāji nevar līdzināties. The EU's Carbon Border Adjustment Mechanism (CBAM), gadā sāka savu pārejas posmu 2023, galu galā var līdzināties konkurences apstākļiem ar oglekļa ietilpīgiem plastmasas izstrādājumiem, bet pilnīga īstenošana nav gaidāma līdz 2026 (avots: Eiropas Komisija – CBAM).
Pasaules kuģniecības konteineri, kas sakrauti ostas terminālī, pārstāvot starptautisku konkurenci, ar ko saskaras Plastic Extrusion Manuf
Darbaspēka un prasmju trūkums
Gan ASV, gan ES plastmasas ekstrūzijas rūpniecība saskaras ar pastāvīgām darbaspēka problēmām. Kvalificēti ekstrūzijas tehniķi, instrumentu inženieri, un kvalitātes kontroles speciālistu trūkst, pārsniedzot pieredzējušo operatoru vidējo vecumu 50 daudzās iekārtās. ASV Darba statistikas biroja projekti a 5% plastmasas iekārtu operatoru nodarbinātības samazināšanās caur 2032, savukārt Eiropas nozares asociācijas ziņo par līdzīgu demogrāfisko spiedienu (avots: ASV Darba statistikas birojs – Ražošanas profesijas).
6. Gadījuma izpēte: Transatlantiskie veiksmes stāsti plastmasas ekstrūzijas B2B tirdzniecībā
Pārbaudot reālus plastmasas ekstrūzijas ražotāju piemērus, kuri ir veiksmīgi orientējušies tirdzniecības koridorā, nozares dalībniekiem tiek sniegts praktisks ieskats.
Gadījuma izpēte 1: Atpūta – Eiropas ražotājs paplašina darbību ASV
Atpūta, Vācijā atrodas plastmasas ekstrūzijas ražotāju ražotājs, kas specializējas logu sistēmās uz polimēru bāzes, automobiļu sastāvdaļas, un industriālie risinājumi, ir veiksmīgas transatlantiskās paplašināšanās piemērs. Ar ražotnēm gan Vācijā, gan ASV (Līsburga, Virdžīnija un Kalmens, Alabama), Rehau ir pieņēmis dubultās ražošanas stratēģiju, kas ļauj apkalpot abus tirgus, vienlaikus samazinot tarifu ietekmi un loģistikas izmaksas. The company's US operations produce extrusions tailored to North American building codes and automotive specifications, savukārt tās Eiropas iekārtas apkalpo ES un pasaules tirgus ar produktiem, kas atbilst EN un ISO standartiem (avots: Rehau grupa). Bmg ekstrūdera problēmu novēršana
Galvenās iespējas plastmasas ekstrūzijas ražotāju piegādātāju darbībām: vietējās ražošanas vai montāžas klātbūtnes noteikšana mērķa tirgū ievērojami samazina tirdzniecības berzi un uzlabo klientu atsaucību.
Gadījuma izpēte 2: Pexco SIA – ASV pielāgotais ekstrūderis, kas apkalpo Eiropas oriģinālo iekārtu ražotājus
Pexco SIA, atrodas Atlantā, Gruzija, darbojas kā specializēta pielāgota plastmasas ekstrūzijas ražotāju rūpnīca, kas apkalpo rūpnieciskos OEM klientus vairākās nozarēs. Uzņēmums ir attīstījis nozīmīgu Eiropas klientu bāzi, investējot inženiertehniskās ekstrūzijas iespējās (fluorpolimēri, augstas temperatūras termoplasti) kas ir mazāk pieejami no Āzijas konkurentiem. Pexco's strategy of competing on technical capability rather than price has enabled it to maintain healthy margins on transatlantic shipments despite tariff and logistics costs. Divkāršs ekstrudēts kvēldiegs 3D
Atslēgas līdzņemšanai: specializācija augstas veiktspējas materiālos un sarežģītos profilos Divu skrūvju ekstrūderis rada aizsargājamas konkurences pozīcijas pārrobežu B2B tirdzniecībā. Pārstrādāta ekstrūdera ražotājs
Gadījuma izpēte 3: Deceuninck – Aprites ekonomikas pionieris logu profilos
Beļģijas plastmasas ekstrūzijas ražotāju ražotājs Deceuninck ir pozicionējis sevi kā ilgtspējības līderi PVC logu profilu ekstrūzijas jomā, operating one of Europe's largest PVC recycling facilities in Diksmuide, Beļģija. The company's "Elegant" logu sistēma ietver līdz 50% pārstrādāts PVC saturs, tieši pievēršoties ES ilgtspējības iepirkuma prasībām. Deceuninck's approach demonstrates how environmental leadership can serve as a market differentiator and trade enabler, jo īpaši tāpēc, ka ES publiskais iepirkums arvien vairāk nosaka otrreizējās pārstrādes satura sliekšņus (avots: Deceuninck grupa).
Modernas rūpnieciskās tehnoloģijas un automatizācijas sistēmas, kas pārstāv inovācijas plastmasas ekstrūzijas ražotāju rūpnīcā
Gadījuma izpēte 4: Mazie un vidējie uzņēmumi (MVU) Eksporta veiksme
ASV bāzēta vidēja lieluma Plastic Extrusion Manufacturers darbība Ohaio štatā (gada ieņēmumi aptuveni USD 15 miljonu) veiksmīgi iekļuva Vācijas automobiļu piegādes ķēdē, sadarbojoties ar Eiropas tirdzniecības uzņēmumu, kas nodrošināja tirgus izpēti, reglamentējošās vadlīnijas, un noliktavas pakalpojumi. Ražotājs ieguldīja aptuveni USD 120,000 IATF 16949 sertifikācija un REACH atbilstības dokumentācija, laikā panākt atmaksāšanos 18 mēnešus, izmantojot vairāku gadu piegādes līgumu ar līmeni 1 automobiļu piegādātājs. Šis gadījums parāda, ka pat mazāki plastmasas ekstrūzijas ražotāji vairumtirdzniecības un ražošanas darbības var piekļūt transatlantiskajiem tirgiem, izmantojot stratēģiskas partnerības un mērķtiecīgus ieguldījumus atbilstības nodrošināšanai..
7. Tehnoloģiju tendences, mainot plastmasas ekstrūzijas ražošanu
Tehnoloģiskie jauninājumi būtiski pārveido plastmasas ekstrūzijas ražotāju iespējas un konkurētspēju abās Atlantijas okeāna pusēs.
Rūpniecība 4.0 un viedā ekstrūzija
IoT sensoru integrācija, reāllaika procesu uzraudzība, un AI vadītas kvalitātes kontroles sistēmas ļauj plastmasas ekstrūzijas ražotāju rūpnīcas operācijām sasniegt nepieredzētu izmēru precizitātes līmeni, materiālu efektivitāte, un ražošanas konsekvenci. Vācijas ražotāji, atbalsta Industrie 4.0 iniciatīva, are leading adoption of digital twin technology for extrusion die design and process optimization. US manufacturers are increasingly deploying machine learning algorithms to predict and prevent extrusion defects, samazinot lūžņu likmes par 15-30% in early adopter facilities.
Advanced Materials and Co-Extrusion
Multi-layer co-extrusion technology allows Plastic Extrusion Manufacturers Manufacturer operations to combine different polymers in a single profile, achieving performance characteristics impossible with mono-material extrusions. Applications include barrier packaging films (combining PE with EVOH for oxygen barrier properties), automotive weatherstrips (combining TPE with rigid PP), and construction profiles (combining recycled core materials with virgin surface layers for aesthetic and performance optimization).
Recycled and Bio-Based Feedstocks
The shift toward circular economy models is driving significant investment in recycled-content extrusion capabilities. European Plastic Extrusion Manufacturers are leading this transition, with companies like Rehau, Deceuninck, and Profine Group operating dedicated recycling lines that process post-consumer and post-industrial plastic waste into extrusion-grade feedstock. ASV, the recycled-content extrusion market is growing rapidly, driven by brand owner commitments and emerging state-level recycled content mandates (particularly in California, Ņūdžersija, and Washington state).
8. Trade Show and Networking Opportunities for Plastic Extrusion Manufacturers
B2B trade shows remain critical platforms for Plastic Extrusion Manufacturers to establish transatlantic business relationships.
Key European Events
- K gadatirgus (Diseldorfa, Vācija): The world's largest plastics industry trade show, notiek trīs gadus (nākamais izdevums: oktobris ). Essential for any Plastic Extrusion Manufacturers Supplier seeking European market visibility.
- Fakuma (Frīdrihshāfene, Vācija): Annual plastics processing trade fair with strong representation from extrusion equipment and material suppliers.
- Plastics Recycling Show Europe (Amsterdama): Focused on recycling technology and recycled-content applications, increasingly relevant for sustainability-focused Plastic Extrusion Manufacturers Factory operations.
Key US Events
- VĀRDS: Plastmasas šovs (Orlando, Florida): North America's largest plastics trade show, notiek trīs gadus (nākamais izdevums: 2027). The premier networking venue for US-based Plastic Extrusion Manufacturers Wholesale and manufacturing operations.
- PLASTICS Annual Conference: Industry association event providing policy updates and networking opportunities relevant to transatlantic trade.
- Pack Expo (Chicago/Las Vegas): Major packaging trade show with significant plastic extrusion content, particularly for film and sheet extrusion applications.
9. Short-Term Trade Forecast: What Plastic Extrusion Manufacturers Should Expect in Q3-Q4
Based on current market indicators and policy trajectories, Plastic Extrusion Manufacturers should prepare for the following developments in the next one to two months and beyond. Wholesale Lab Scale Extruder
Resin Pricing Outlook
Global polyethylene and polypropylene prices are expected to remain relatively stable through Q3, supported by balanced supply-demand fundamentals. Tomēr, PVC prices may face upward pressure in Europe due to planned maintenance shutdowns at several major European chlor-alkali facilities. Plastic Extrusion Manufacturers Factory operations should consider forward purchasing strategies for PVC compound to mitigate potential Q3 price increases (avots: ICIS Market Intelligence).
Tirdzniecības politikas attīstība
The Trade and Technology Council is scheduled to convene in late, with standards harmonization for industrial products on the agenda. While a breakthrough agreement on plastic product standards is unlikely in the near term, incremental progress on mutual recognition of testing and certification could reduce compliance costs for Plastic Extrusion Manufacturers Supplier operations by 10-15% over the medium term.
The EU's CBAM transitional reporting requirements will continue to increase administrative burden for importers of carbon-intensive products, including certain plastic extrusions. Plastic Extrusion Manufacturers Manufacturer operations exporting to the EU should proactively prepare carbon footprint documentation to support their European customers' reporting obligations.
Demand Projections
Construction sector demand for plastic extrusions in both the US and EU is expected to strengthen in H2, supported by anticipated interest rate reductions and continued government investment in infrastructure and energy-efficient building renovation. Automotive sector demand will continue its structural shift toward EV-specific extrusion applications, with particular growth in battery component sealing and thermal management profiles.
Business analytics dashboard showing market data and trade forecasts relevant to Plastic Extrusion Manufacturers industry tre
Piegādes ķēdes apsvērumi
Transatlantic ocean freight capacity is expected to remain adequate through, with no significant disruptions anticipated on major shipping routes. Tomēr, Plastic Extrusion Manufacturers Wholesale operations should monitor developments in the Red Sea/Suez Canal corridor, as any escalation of disruptions could redirect shipping capacity and impact transatlantic rates indirectly.
10. Heavy Industry Development Trends and the Future of B2B Plastic Extrusion Trade
The plastic extrusion industry is undergoing a fundamental transformation driven by converging forces of technological innovation, environmental regulation, and shifting global trade patterns. For Plastic Extrusion Manufacturers operating in the B2B space, understanding these long-term trends is essential for strategic planning and investment decisions.
The Rise of Mega-Scale Extrusion Facilities
The global plastic extrusion industry is witnessing a trend toward consolidation and scale. Major Plastic Extrusion Manufacturers Manufacturer operations are investing in mega-scale facilities capable of producing 50,000+ metric tons of extruded products annually, leveraging economies of scale to reduce per-unit costs and improve competitiveness against Asian imports. ASV, Berry Global's investment in expanded extrusion capacity at its Evansville, Indiana facility exemplifies this trend. Eiropā, the Profine Group's integrated PVC compounding and extrusion complex in Pirmasens, Vācija, represents a similar scale-driven strategy.
Ekstrūdera This consolidation trend presents both opportunities and challenges for smaller Plastic Extrusion Manufacturers Factory operations. While mega-facilities dominate commodity extrusion segments, specialized manufacturers focusing on custom profiles, inženierplastmasa, and low-volume/high-complexity applications can maintain competitive positions by offering flexibility, tehniskā ekspertīze, and faster turnaround times that large-scale operations cannot match. Houdini Extrude
Automation and Robotics Integration
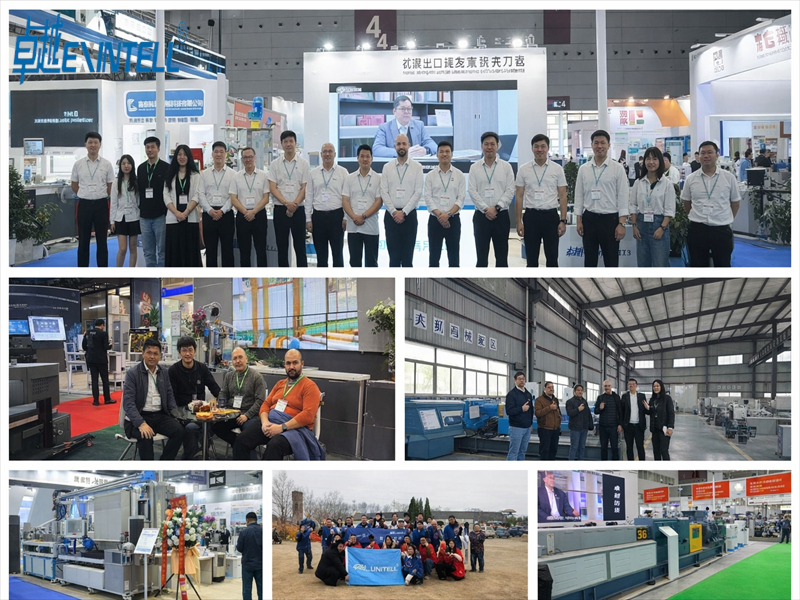
The integration of advanced automation and robotics into plastic extrusion production lines is accelerating across both the US and EU. Automated downstream equipment — including robotic cutting, stacking, iepakojums, and palletizing systems — is reducing labor requirements by 30-50% in modern Plastic Extrusion Manufacturers Factory installations. Collaborative robots (cobots) are increasingly deployed for quality inspection, product handling, and tool changeover tasks.
For Plastic Extrusion Manufacturers Supplier operations, automation investment is becoming a competitive necessity rather than an option. Eiropas ražotāji, facing higher labor costs and stricter workplace safety regulations, are leading adoption rates, with German and Scandinavian facilities achieving the highest levels of extrusion line automation globally. US manufacturers are closing the gap, driven by persistent labor shortages and the availability of federal and state manufacturing investment incentives.
Aprites ekonomika un ķīmiskā pārstrāde
The transition to circular economy models represents perhaps the most transformative long-term trend for Plastic Extrusion Manufacturers. While mechanical recycling of post-consumer plastics into extrusion-grade feedstock is well-established for PET and HDPE, the industry is now investing heavily in chemical recycling technologies (pirolīze, depolimerizācija, solvolysis) that can convert mixed and contaminated plastic waste streams into virgin-equivalent monomers and polymers.
For B2B trade, the implications are significant. EU regulations increasingly mandate minimum recycled content thresholds for plastic products, creating a structural demand advantage for Plastic Extrusion Manufacturers Manufacturer operations that can certify recycled content through mass balance or physical segregation approaches. The International Sustainability and Carbon Certification (ISCC) PLUS scheme is emerging as the leading certification framework for recycled and bio-based content in plastic extrusions traded internationally.
Chemical recycling capacity in Europe is projected to reach 3.5 million metric tons by 2030, uz augšu no aptuveni 200,000 metric tons in 2024, saskaņā ar Plastmasas Eiropa. US chemical recycling capacity is growing even faster from a lower base, with major investments by companies such as PureCycle Technologies, Brightmark, and Agilyx. Plastic Extrusion Manufacturers Wholesale distributors that can offer verified recycled-content extrusions will command premium pricing and preferential procurement status from sustainability-conscious B2B buyers.
Electrification and Energy Transition Demand
The global energy transition is creating entirely new demand categories for Plastic Extrusion Manufacturers. Extruded plastic components are critical in:
- Solar energy: Extruded frames, edge seals, and cable management systems for photovoltaic installations.
- Wind energy: Extruded profiles for blade root connections, nacelle components, and cable protection systems.
- Electric vehicle charging infrastructure: Extruded